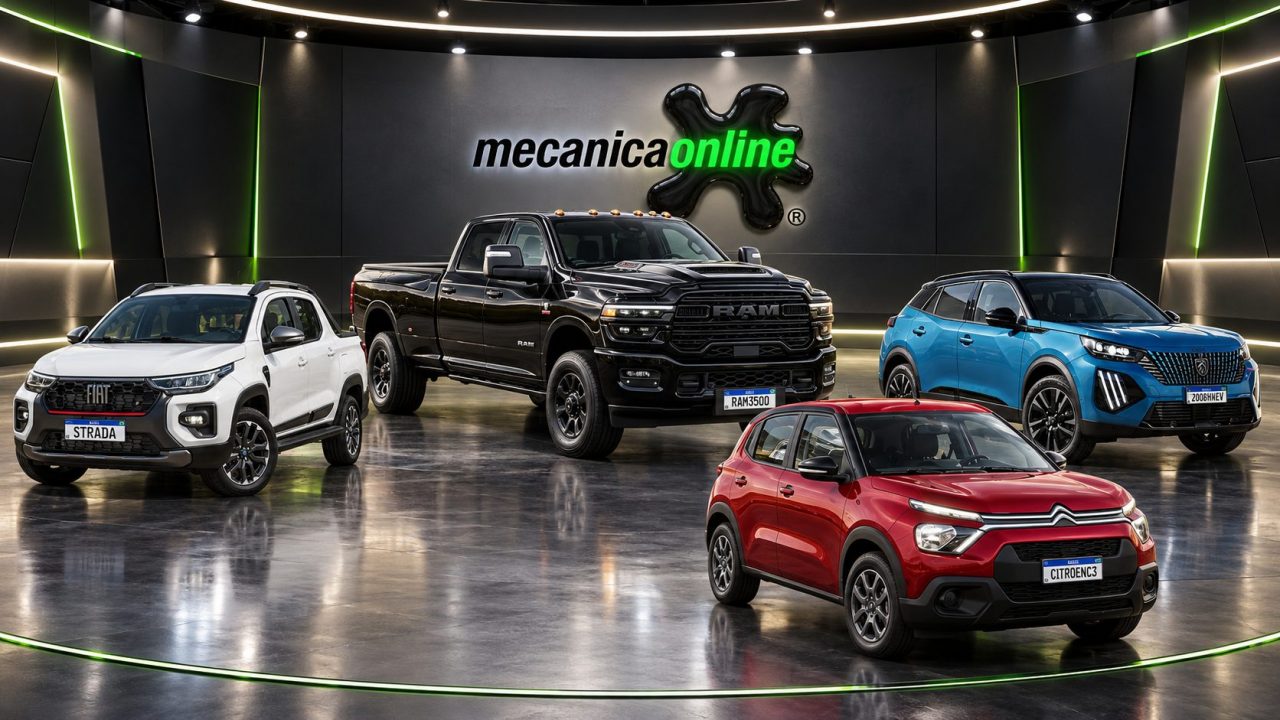
A Stellantis encerrou setembro mostrando por que escala continua sendo uma das maiores armas da indústria automotiva. O grupo já vendeu mais de 700 mil veículos na América do Sul em 2026, controla mais da metade do mercado brasileiro de picapes e combina a força da Fiat com Jeep, Ram, Peugeot, Citroën e uma nova frente de crescimento formada pela Leapmotor.
A Stellantis ultrapassou 700 mil veículos comercializados na América do Sul entre janeiro e setembro de 2026 e mantém a liderança regional, posição que pode garantir ao grupo o sexto ano consecutivo no topo do mercado sul-americano. Atualmente, aproximadamente um em cada quatro veículos vendidos na região pertence a uma das marcas do conglomerado.
O domínio também aparece nos dois maiores mercados automotivos sul-americanos: Brasil e Argentina, onde a empresa ocupa a primeira posição.
No Brasil, foram 72.242 veículos emplacados somente em setembro, equivalentes a 26,8% de participação de mercado. O volume cresceu 2,1% diante de agosto, segundo o balanço divulgado pela companhia.
O resultado significa que, considerando automóveis e comerciais leves dentro do recorte utilizado pela empresa, mais de um a cada quatro veículos vendidos no País em setembro saiu de uma marca Stellantis.
Mais importante, entretanto, é observar como esse volume está distribuído.
A companhia afirma ter encerrado o mês na liderança dos segmentos de hatches, SUVs e picapes, uma cobertura que reduz a dependência de uma única categoria e permite que diferentes marcas cumpram papéis específicos dentro do grupo.
Stellantis chega a 57% das picapes brasileiras
O número mais expressivo aparece no mercado de picapes.
Em setembro, a Stellantis alcançou 57% de participação no segmento, seu melhor resultado nos últimos três anos.
A dimensão desse domínio fica mais clara quando se observa o portfólio disponível.
A Fiat atua com Strada, Toro e Titano, enquanto a Ram amplia a cobertura com Rampage, Dakota, 1500, 2500 e 3500.
São produtos que vão desde picapes compactas de grande volume até modelos Heavy Duty com capacidade elevada de carga e reboque.
Essa amplitude permite à Stellantis disputar praticamente todos os principais degraus do mercado brasileiro de picapes sem depender de uma única arquitetura ou faixa de preço.
Fiat continua sendo a grande locomotiva
Dentro do grupo, a Fiat permanece como principal geradora de volume.
A marca registrou 53.587 unidades em setembro, seu melhor resultado mensal desde dezembro de 2014, e terminou aproximadamente 11 mil veículos à frente da segunda colocada.
Quatro Fiat ficaram entre os dez veículos mais vendidos do País: Strada, Argo, Pulse e Mobi.
Isso significa que a Fiat sozinha respondeu por aproximadamente 74% das 72.242 unidades comercializadas pela Stellantis no Brasil em setembro.
O percentual mostra claramente como a liderança do conglomerado brasileiro ainda está fortemente ancorada na marca italiana.
Ao mesmo tempo, os cerca de 26% restantes representam um volume superior a 18 mil unidades distribuído principalmente entre Jeep, Ram, Peugeot, Citroën e Leapmotor.
Strada sustenta liderança absoluta
A Fiat Strada permanece no centro dessa operação.
Foram 16.001 unidades em setembro, suficientes para manter a picape como veículo mais vendido do mercado brasileiro.
O resultado também foi o quarto maior volume mensal da história do modelo, lançado em 1998.
A força da Strada mostra por que o domínio de 57% da Stellantis entre as picapes começa na base do mercado.
Trata-se de um produto capaz de atender simultaneamente ao trabalho, pequenos negócios, agronegócio, frotas e consumidor particular, alcançando um público muito mais amplo que o das picapes tradicionais de médio ou grande porte.
Pulse bate recorde e Toro acelera
Outro destaque da Fiat foi o Pulse, que chegou a 7.150 emplacamentos e estabeleceu seu melhor resultado mensal desde o lançamento.
A evolução é relevante em um dos segmentos mais concorridos do País, no qual SUVs compactos de fabricantes tradicionais passaram a disputar espaço também com novos produtos eletrificados e marcas chinesas.
A Toro, por sua vez, cresceu 33% na comparação entre trimestres, reforçando outra camada importante da estratégia de picapes do grupo.
A Fiat prepara ainda o novo Argo X, que deverá ampliar a família de produtos ligada ao Argo, atualmente o sexto veículo mais vendido do mercado nacional segundo o balanço apresentado pela Stellantis.
Jeep cresce 16% e Avenger começa a aparecer nas ruas
A Jeep registrou 10.464 emplacamentos em setembro, crescimento de 16% diante de agosto, e já supera 85 mil veículos comercializados em 2026.
O mês marcou ainda a entrada efetiva do Jeep Avenger no mercado.
Com a distribuição nacional começando a alcançar a rede de concessionárias, o modelo registrou 1.867 emplacamentos em setembro.
A chegada do Avenger é estratégica porque amplia a atuação da Jeep para uma faixa inferior à do Renegade e pode funcionar como novo produto de entrada da marca no País.
Seu efeito sobre a própria gama também merece acompanhamento: uma das questões será descobrir quanto do volume virá de concorrentes externos e quanto poderá representar migração de compradores que anteriormente escolheriam um Renegade.
Renegade cresce 21% e híbridos já passam da metade
O Jeep Renegade chegou a 3.669 unidades em setembro, crescimento de 21% sobre agosto.
Um dado particularmente importante está no mix: 53% das vendas do Renegade no mês vieram das versões híbridas MHEV, segundo a Jeep.
Isso mostra como a eletrificação leve começa a ganhar peso dentro de um produto de volume.
O sistema MHEV não transforma o Renegade em um veículo capaz de rodar longas distâncias apenas com eletricidade, mas utiliza uma máquina elétrica para auxiliar determinadas funções e melhorar a eficiência do conjunto.
Para a Stellantis, esse tipo de solução representa uma maneira de ampliar a eletrificação mantendo custos e complexidade abaixo dos encontrados em híbridos plug-in ou veículos totalmente elétricos.
Compass ultrapassa 40 mil unidades
Acima do Renegade, o Jeep Compass continua exercendo um papel central.
O modelo registrou 3.867 unidades em setembro e chegou a 40.302 emplacamentos no acumulado de 2026, permanecendo como líder entre os SUVs médios. É o único modelo da categoria a ultrapassar 40 mil unidades no ano, segundo a Jeep.
O Commander soma outras 11.646 unidades no acumulado, mantendo a liderança entre os SUVs de sete lugares de acordo com o recorte divulgado pela fabricante.
A combinação de Avenger, Renegade, Compass e Commander permite à Jeep cobrir diferentes faixas de tamanho e posicionamento dentro do mercado de SUVs.
Ram cresce 20% no ano
No universo das picapes, a Ram ultrapassou 24,5 mil unidades entre janeiro e setembro, chegando exatamente a 24.538 veículos, crescimento de aproximadamente 20% em relação às 20.454 unidades do mesmo período de 2025.
A marca também estabeleceu em setembro seu melhor resultado do ano entre as picapes grandes.
Quando Ram 1500, 2500 e 3500 são consideradas em conjunto, a fabricante alcançou aproximadamente 78% de participação nesse segmento.
As Heavy Duty 2500 e 3500 responderam sozinhas por 63,9% do mercado de picapes grandes, com 187 e 156 unidades, respectivamente.
Dakota registra seu melhor mês
A nova Ram Dakota também avançou.
Foram 673 unidades em setembro, melhor resultado mensal desde o lançamento, colocando a picape na quinta posição entre as médias segundo os números divulgados pela Ram.
A Dakota representa uma peça particularmente importante no desenho do conglomerado.
Enquanto a Fiat Titano trabalha no universo de picapes médias sob uma marca de grande volume, a Dakota oferece à Stellantis outra abordagem para a mesma categoria, agora com posicionamento Ram.
A estratégia aumenta a cobertura comercial, mas também exige gerenciamento cuidadoso de preços e versões para evitar uma sobreposição excessiva entre produtos do próprio grupo.
Rampage segue como principal Ram em volume
A Rampage continua exercendo uma função diferente.
Produzida no Brasil e posicionada entre as picapes intermediárias, ultrapassou 1.950 unidades em setembro.
No acumulado, são 18.605 veículos em 2026, contra 17.608 no mesmo intervalo de 2025.
Isso significa que, embora 1500 e Heavy Duty sejam fundamentais para a imagem da Ram, a Rampage continua sendo responsável pela maior parte do volume da marca no Brasil.
Essa combinação de um produto de maior escala com modelos importados de alto valor é parte importante da expansão recente da operação.
Leapmotor cria uma nova frente elétrica
A Stellantis também começa a construir um pilar que praticamente não existia em sua estrutura brasileira há poucos anos.
Com menos de um ano de atuação no País, a Leapmotor já lidera o segmento de SUVs médios e grandes totalmente elétricos, com participação próxima de 20%, segundo a companhia.
Entre julho e setembro, foram mais de 3,5 mil veículos comercializados, com três meses consecutivos acima de mil unidades.
A escala ainda é pequena comparada à Fiat ou à Jeep, mas sua importância estratégica é diferente.
Leapmotor permite à Stellantis participar diretamente da competição tecnológica com fabricantes chinesas especializadas em eletrificação, sem depender exclusivamente da conversão imediata das marcas tradicionais para veículos puramente elétricos.
REEV amplia estratégia além do elétrico
A marca também está ampliando a oferta com o B10 Ultra-Híbrido, utilizando tecnologia REEV.
Nesse sistema, a tração das rodas é realizada pelo motor elétrico, enquanto o motor a combustão funciona principalmente como gerador de energia para ampliar a autonomia.
É uma solução diferente tanto do híbrido convencional quanto do híbrido plug-in tradicional.
A proposta busca entregar a resposta de um veículo elétrico, reduzindo ao mesmo tempo a dependência exclusiva da infraestrutura pública de carregamento.
A Leapmotor já utilizava essa estratégia no C10 e pretende ampliar sua presença com o B10.
Peugeot avança 28% em setembro
A Peugeot cresceu 28% em setembro na comparação com agosto, impulsionada principalmente pela linha 2027 dos modelos 208 e 2008.
O Peugeot 2008 avançou 31%, enquanto o 208 cresceu 28,9% no intervalo.
A estratégia mostra outra vantagem de uma operação multimarcas: as arquiteturas e componentes podem ser compartilhados dentro do grupo, enquanto cada marca preserva posicionamento, design e comunicação próprios.
A Peugeot também avançou entre os veículos comerciais. O Expert cresceu 23% em setembro e alcançou cerca de 23% de participação no segmento D-Van, ocupando a segunda posição segundo a fabricante.
Citroën cresce 16% e C3 ganha fôlego
A Citroën também encerrou setembro em expansão, com crescimento de 16% sobre agosto.
A gama C3 avançou 34% em volume na comparação mensal, com destaque para a versão Live Go 1.0 manual, que aumentou suas vendas em 52%.
Há aqui uma correção importante em relação ao resumo inicial: os 34% correspondem ao crescimento das vendas do C3 diante de agosto, e não a 34% de participação no segmento dos B-hatches.
No acumulado de 2026, a gama C3 apresenta crescimento de 11% diante do mesmo período do ano passado.
A Citroën Jumpy também avançou, com crescimento de 21% sobre agosto e 145% diante de setembro de 2025, ajudando a marca a ganhar espaço entre os comerciais leves.
Escala permite ocupar praticamente todas as faixas
O conjunto desses resultados ajuda a explicar os 26,8% de participação da Stellantis.
A estratégia não consiste apenas em colocar diferentes logotipos no mercado.
Cada marca procura ocupar territórios relativamente distintos: Fiat concentra escala e veículos populares; Jeep trabalha fortemente SUVs; Ram cobre picapes de maior valor agregado; Peugeot e Citroën atacam outras faixas de automóveis e comerciais; Leapmotor funciona como frente de eletrificação mais avançada.
Existem naturalmente sobreposições.
Fiat Titano e Ram Dakota estão no universo das picapes médias. Pulse, Avenger, Renegade, 2008 e outros produtos podem se encontrar em determinadas faixas de preço.
Mas a escala permite ao grupo trabalhar com um número muito maior de pontos de entrada para o consumidor.
O desafio é evitar que crescimento interno vire canibalização
Quanto maior o portfólio, maior também a necessidade de administrar conflitos internos.
Um novo produto pode ampliar participação retirando clientes dos concorrentes ou simplesmente deslocar consumidores entre marcas do mesmo grupo.
Esse será um ponto importante para modelos como Avenger, Argo X e Dakota.
Se eles agregarem compradores que anteriormente não estavam dentro do ecossistema Stellantis, haverá ganho efetivo de mercado.
Se apenas substituírem vendas de Renegade, Argo, Titano ou outros produtos internos, o ganho de volume consolidado tende a ser menor.
O desafio de um conglomerado com tantas marcas não é simplesmente oferecer mais automóveis, mas garantir que cada produto tenha uma função clara.
Mecânica Online® com Tarcisio Dias – Os 26,8% de participação da Stellantis mostram uma vantagem que vai além de ter uma marca líder. O grupo consegue ocupar simultaneamente as principais categorias do mercado com produtos de volume, veículos premium, comerciais, picapes e diferentes graus de eletrificação.
A Fiat continua sendo a grande responsável pela escala. Seus 53.587 veículos representam cerca de três quartos das vendas brasileiras da Stellantis em setembro. Mas olhar apenas para esse número esconderia uma transformação importante: as demais marcas começam a cumprir funções cada vez mais específicas dentro da estratégia.
A Jeep tem no Compass uma referência entre SUVs médios e agora adiciona o Avenger na base da gama. A Ram construiu uma escada que vai da Rampage às enormes Heavy Duty e alcançou 78% do mercado de picapes grandes. Peugeot e Citroën procuram recuperar volume nos carros compactos e comerciais. Já a Leapmotor introduz tecnologias elétricas e REEV que permitem ao grupo enfrentar concorrentes especializados em eletrificação.
O domínio das picapes talvez seja o indicador mais impressionante. Controlar 57% de um segmento inteiro significa que mais da metade dos compradores brasileiros da categoria escolheu algum produto pertencente ao mesmo grupo automotivo. E essa participação não depende apenas da Strada: há Toro, Titano, Rampage, Dakota e as Ram de grande porte trabalhando em diferentes nichos.
Do ponto de vista de engenharia, o grande desafio será administrar uma transição tecnológica sem perder a eficiência industrial que sustenta esses volumes. A Stellantis trabalha simultaneamente com motores convencionais, sistemas MHEV, veículos elétricos e tecnologia REEV. Compartilhar plataformas, componentes e eletrônica entre marcas pode reduzir custos, mas cada produto ainda precisa preservar identidade e proposta próprias.
Existe também um alerta estratégico. Quanto maior a cobertura, maior o risco de canibalização. O verdadeiro sucesso de Avenger, Dakota, Argo X e futuros modelos não será medido apenas por seus emplacamentos individuais, mas por quanto conseguirem aumentar a participação total do grupo sem simplesmente redistribuir clientes entre marcas Stellantis.
Para acompanhar as vendas da Stellantis e as transformações do mercado automotivo brasileiro, siga @tarcisiomecanicaonline.
Retrovisor Mecânica Online® – Entenda o que está por trás da notícia
Mais de 700 mil veículos: volume comercializado pela Stellantis na América do Sul entre janeiro e setembro de 2026.
26,8% do Brasil: participação alcançada pelo grupo em setembro, com 72.242 veículos.
57% das picapes: melhor participação da Stellantis no segmento brasileiro nos últimos três anos.
53.587 Fiat: a marca representa aproximadamente 74% do volume brasileiro do grupo no mês.
78% entre picapes grandes: participação da Ram com 1500, 2500 e 3500 em setembro.
20% dos SUVs elétricos médios e grandes: participação aproximada da Leapmotor nesse recorte, segundo a Stellantis.
Mecânica Online® – Mecânica do jeito que você entende
Conglomerado automotivo: grupo empresarial que controla várias marcas, permitindo compartilhar investimentos, plataformas, motores e tecnologias.
Canibalização: acontece quando um novo modelo tira vendas principalmente de outro produto do próprio grupo em vez de conquistar clientes dos concorrentes.
MHEV: híbrido leve em que um sistema elétrico auxilia o motor a combustão, mas normalmente não movimenta o veículo sozinho por longas distâncias.
REEV: veículo impulsionado eletricamente no qual um motor a combustão funciona como gerador para ampliar a autonomia, reduzindo a dependência exclusiva de recarga externa.
 Siga Google Discover – Mecânica Online®