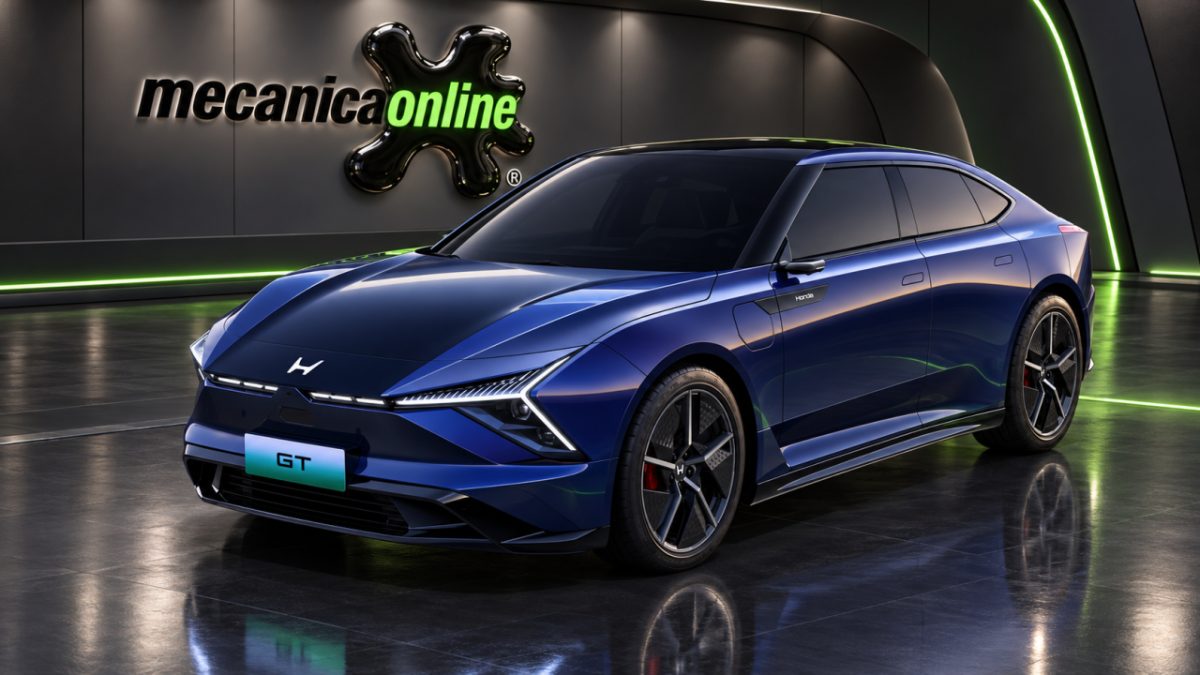
As fabricantes japonesas enfrentam uma das maiores retrações de sua história na China. Entre abril e setembro de 2026, Toyota, Honda, Nissan e Mazda produziram juntas 1,02 milhão de veículos, queda de 63% em relação aos 2,8 milhões registrados no mesmo período de 2020. O volume é o menor para esse intervalo desde 2008. A Honda acumula uma redução próxima de 90% em comparação com seu pico, enquanto a Nissan perdeu aproximadamente 80%. A Toyota mantém a maior produção entre as quatro, mas também enfrenta dificuldades. O resultado mostra como a rápida expansão das marcas chinesas e dos veículos eletrificados está modificando a competitividade da indústria automotiva mundial.
Durante décadas, as montadoras japonesas conquistaram consumidores chineses com motores eficientes, confiabilidade mecânica e qualidade de fabricação. Entretanto, a expansão dos fabricantes locais, com veículos elétricos, híbridos plug-in e tecnologias digitais competitivas, mudou a dinâmica do maior mercado automotivo do mundo.
A retração também acompanha o enfraquecimento da demanda chinesa. No entanto, as perdas das fabricantes japonesas são especialmente expressivas porque seus portfólios permanecem fortemente associados aos motores a combustão e aos híbridos convencionais.
Produção japonesa cai ao menor nível desde 2008
A produção conjunta das quatro fabricantes recuou aproximadamente 32% em relação ao mesmo semestre de 2025 e 63% na comparação com 2020.
Isso representa uma redução de quase 1,8 milhão de veículos em seis anos, considerando o intervalo de abril a setembro.
As perdas, entretanto, não foram iguais entre as montadoras.
| Fabricante | Produção abril–setembro de 2026 | Variação anual |
|---|---|---|
| Toyota | 663.079 | -18% |
| Nissan | 163.192 | -49% |
| Honda | 131.716 | -60% |
| Mazda | Cerca de 62,6 mil | +43% |
| Total | 1.020.579 | -32% |
O volume da Mazda é aproximado, calculado a partir do total conjunto informado para as quatro fabricantes.
Honda e Nissan registram as maiores perdas
A Honda apresenta a situação mais delicada, com apenas 131.716 veículos produzidos entre abril e setembro. Além da queda anual de 60%, o volume está aproximadamente 90% abaixo do pico registrado em 2020.
A dificuldade também aparece nos automóveis totalmente elétricos: a fabricante comercializou somente 2.991 unidades dessa tecnologia durante o semestre analisado.
Na Nissan, a produção caiu para 163.192 veículos, redução de 49% em um ano e aproximadamente 80% em relação ao melhor período.
Mesmo com a experiência adquirida no desenvolvimento do Leaf, a Nissan enfrenta dificuldades para competir com fabricantes chineses que oferecem modelos eletrificados com preços agressivos, maior integração digital e ciclos mais rápidos de atualização.
Toyota resiste melhor; Mazda mostra recuperação
A Toyota continua sendo a maior fabricante japonesa em volume de produção na China, com 663.079 unidades no semestre. A retração anual foi de 18%, enquanto a redução diante de 2020 alcança aproximadamente 23%.
Sua experiência em sistemas híbridos convencionais continua relevante, mas o mercado chinês passou a favorecer veículos totalmente elétricos e híbridos plug-in, que recebem tratamento comercial e regulatório diferente dos híbridos tradicionais.
A Mazda registrou crescimento anual de 43%, resultado positivo em relação às concorrentes japonesas. Apesar da recuperação, sua produção permanece 52% abaixo do nível de 2020.
A fabricante também procura aproveitar sua estrutura chinesa para ampliar exportações de veículos eletrificados, especialmente para outros mercados internacionais.
Mercado chinês encolhe 22%, mas elétricos ganham espaço
A retração das fabricantes japonesas acontece em um cenário de redução das vendas domésticas.
Entre janeiro e setembro de 2026, o mercado chinês de automóveis de passeio no varejo registrou aproximadamente 13,46 milhões de unidades, queda de 22% sobre o mesmo período do ano anterior.
Entretanto, a redução não atinge todas as tecnologias na mesma proporção.
Em setembro, os veículos de nova energia, conhecidos como NEV, representaram aproximadamente 66% das vendas de automóveis de passeio no varejo.
Essa classificação reúne veículos totalmente elétricos, híbridos plug-in e outras tecnologias elegíveis, incluindo elétricos com extensor de autonomia.
Já os automóveis convencionais a combustão e híbridos não plug-in enfrentam retração mais intensa, com queda aproximada de 32% nas vendas acumuladas até setembro.
O cenário demonstra que a crise chinesa combina redução da demanda e uma mudança estrutural na preferência dos consumidores.
Por que as fabricantes chinesas ganharam vantagem?
Empresas como BYD, Geely e Chery ampliaram sua competitividade por meio de investimentos em baterias, eletrônica embarcada, software e produção em grande escala.
Além de preços competitivos, os veículos chineses oferecem sistemas de conectividade avançados e atualizações frequentes de produto.
Outro diferencial está na velocidade de desenvolvimento. As fabricantes locais conseguem renovar equipamentos, plataformas e tecnologias em ciclos relativamente curtos, pressionando empresas tradicionais que trabalham com processos globais mais longos.
No aspecto mecânico, a mudança também é significativa.
Os híbridos convencionais, conhecidos como HEV, utilizam motores elétricos em conjunto com motores a combustão, sem depender de recarga externa.
Já os PHEV possuem baterias recarregáveis e podem oferecer maior autonomia em funcionamento exclusivamente elétrico, dependendo do modelo.
Na China, os híbridos plug-in fazem parte da classificação NEV, enquanto os híbridos convencionais não recebem o mesmo enquadramento.
A experiência japonesa em eficiência térmica e sistemas híbridos continua importante, mas deixou de ser suficiente para garantir competitividade diante das novas exigências do mercado chinês.
Exportações podem ajudar a preservar as fábricas
Para reduzir a ociosidade industrial, as quatro fabricantes procuram ampliar as exportações a partir de suas operações chinesas.
A Nissan considera utilizar a picape Frontier Pro híbrida plug-in para atender mercados da América do Sul, enquanto a Mazda busca ampliar o envio de veículos elétricos para a Europa.
A estratégia pode melhorar a utilização das fábricas, mas depende de custos logísticos, homologações, tarifas e competitividade nos países de destino.
Apesar das dificuldades, uma saída completa da China parece improvável no curto prazo. O país respondeu por aproximadamente 17% das vendas globais da Toyota, 18% da Honda e 21% da Nissan no exercício fiscal considerado no levantamento.
A dimensão comercial torna o mercado estratégico para as três fabricantes.
E quais são os reflexos para o Brasil?
O Brasil já acompanha a expansão de fabricantes chinesas como BYD, GWM, Geely e Omoda & Jaecoo, que ampliam a concorrência com empresas tradicionais.
Entretanto, as condições brasileiras são diferentes das chinesas.
A disponibilidade do etanol, a infraestrutura de recarga, o custo dos veículos e as condições de financiamento influenciam a escolha da tecnologia.
Por isso, a retração das japonesas na China não significa que o mesmo desempenho será necessariamente observado no Brasil.
O principal alerta está na necessidade de adaptar produtos e estratégias às características de cada mercado.
Mecânica Online® com Tarcisio Dias – A redução de 63% na produção japonesa na China demonstra que a liderança industrial não depende mais exclusivamente de motores eficientes, confiabilidade e qualidade de fabricação.
Esses atributos continuam fundamentais, mas a competitividade passou a exigir maior integração entre engenharia mecânica, eletrônica, gerenciamento energético e software.
A indústria chinesa avançou rapidamente ao desenvolver baterias, sistemas de propulsão elétrica e plataformas digitais em grande escala.
Enquanto isso, fabricantes tradicionais enfrentam o desafio de adaptar estruturas industriais e produtos desenvolvidos para uma realidade comercial diferente.
O caso da Honda é especialmente representativo: sua produção caiu aproximadamente 90% em relação ao pico de 2020. Já a Toyota demonstra maior resistência, apoiada em sua escala e experiência industrial.
É importante não confundir queda de produção com perda de qualidade mecânica. Os resultados indicam dificuldades comerciais e industriais, não uma deterioração comprovada da confiabilidade dos veículos japoneses.
Para o Brasil, a principal consequência está no aumento da concorrência tecnológica.
O consumidor passa a encontrar mais opções de motores flex, híbridos convencionais, híbridos plug-in e automóveis totalmente elétricos.
Cada tecnologia apresenta vantagens e limitações conforme o uso, a infraestrutura disponível e os custos envolvidos.
O desafio das fabricantes japonesas será preservar sua reputação em engenharia e confiabilidade enquanto aceleram a atualização tecnológica de seus produtos.
A crise chinesa mostra que até empresas com décadas de liderança precisam acompanhar as transformações do mercado para manter sua competitividade.
Para acompanhar indústria automotiva, Toyota, Honda, Nissan, fabricantes chinesas e tecnologias de eletrificação, siga @tarcisiomecanicaonline.
Retrovisor Mecânica Online® – Entenda o que está por trás da notícia
- 63% – Queda da produção japonesa na China em relação a 2020.
- 1,02 milhão – Veículos produzidos entre abril e setembro de 2026.
- 32% – Redução conjunta na comparação anual.
- 131.716 unidades – Produção semestral da Honda.
- 163.192 unidades – Produção semestral da Nissan.
- 663.079 unidades – Produção semestral da Toyota.
- 22% – Retração das vendas chinesas de automóveis de passeio no varejo até setembro.
- 2008 – Última referência histórica de produção tão baixa para o mesmo período.
Mecânica Online® – Mecânica do jeito que você entende
- HEV – Híbrido convencional: combina motor elétrico e motor a combustão, sem necessidade de recarga externa.
- PHEV – Híbrido plug-in: utiliza bateria recarregável na rede elétrica e pode percorrer distâncias utilizando somente eletricidade.
- BEV – Veículo totalmente elétrico: utiliza energia armazenada em baterias para movimentação.
- NEV – Veículo de nova energia: classificação chinesa que inclui elétricos, híbridos plug-in e veículos a célula de combustível.
- Capacidade produtiva: quantidade de veículos que uma instalação industrial consegue fabricar em determinado período.