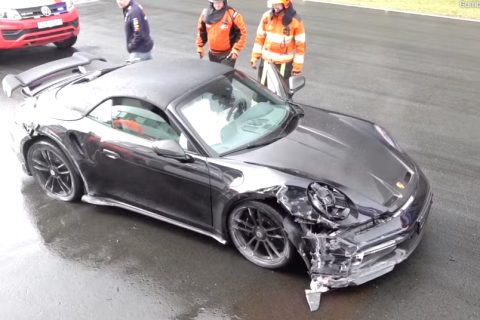
Os automóveis estão cada vez mais seguros e tecnologicamente avançados, mas também se tornaram mais complexos e caros de reparar depois de uma colisão. Um levantamento da J.D. Power revela que, nos Estados Unidos, a participação das perdas totais nos sinistros de seguros automotivos subiu de 16% em 2022 para 26% em 2026. Entre os fatores estão o custo dos sensores instalados nos para-choques, a necessidade de recalibração dos sistemas de assistência ao motorista, a desvalorização dos veículos mais antigos e as exigências técnicas para reparar automóveis elétricos. O fenômeno levanta uma discussão importante para o Brasil: até que ponto a evolução tecnológica está sendo acompanhada pela capacidade de reparação das oficinas?
Os números fazem parte do estudo 2026 U.S. Auto Claims Satisfaction Study, da J.D. Power, e mostram uma mudança importante no mercado de seguros americano.
A questão não é apenas a gravidade física dos acidentes. Cada vez mais, a decisão de reparar ou indenizar integralmente um automóvel depende da relação entre seu valor de mercado e o custo necessário para devolvê-lo às condições adequadas de segurança e funcionamento.
Perdas totais passaram de 16% para 26% nos Estados Unidos
Em 2022, aproximadamente 16% dos sinistros analisados pela J.D. Power resultavam em perda total.
Em 2026, essa proporção chegou a 26%, crescimento de dez pontos percentuais em quatro anos.
Isso representa um aumento relativo de 62,5% na participação das perdas totais.
| Indicador | 2022 | 2026 |
|---|---|---|
| Participação das perdas totais nos sinistros | 16% | 26% |
| Diferença | — | +10 pontos percentuais |
| Crescimento relativo | — | +62,5% |
É importante destacar que o levantamento não significa que 26% de todos os acidentes de trânsito provoquem perda total.
O percentual se refere aos sinistros de seguros considerados na pesquisa americana. O aumento das franquias e a redução da comunicação de danos menores às seguradoras também influenciam a composição desse universo.
Outro levantamento, da CCC Intelligent Solutions, identificou participação de 23,5% de perdas totais nos sinistros registrados em sua base no primeiro semestre de 2026, reforçando a tendência, embora com metodologia e universo de dados diferentes.
Sensores nos para-choques encarecem pequenos reparos
Um dos principais responsáveis pelo aumento dos custos é a disseminação dos sistemas avançados de assistência à condução, conhecidos como ADAS.
Tecnologias que antes apareciam principalmente em veículos de luxo hoje estão presentes em modelos de diferentes categorias.
Entre elas estão:
- Frenagem automática de emergência, que utiliza sensores para identificar determinados riscos de colisão.
- Controle de cruzeiro adaptativo (ACC), responsável por ajustar a velocidade conforme o tráfego à frente.
- Monitoramento de ponto cego, que auxilia na identificação de veículos em regiões laterais.
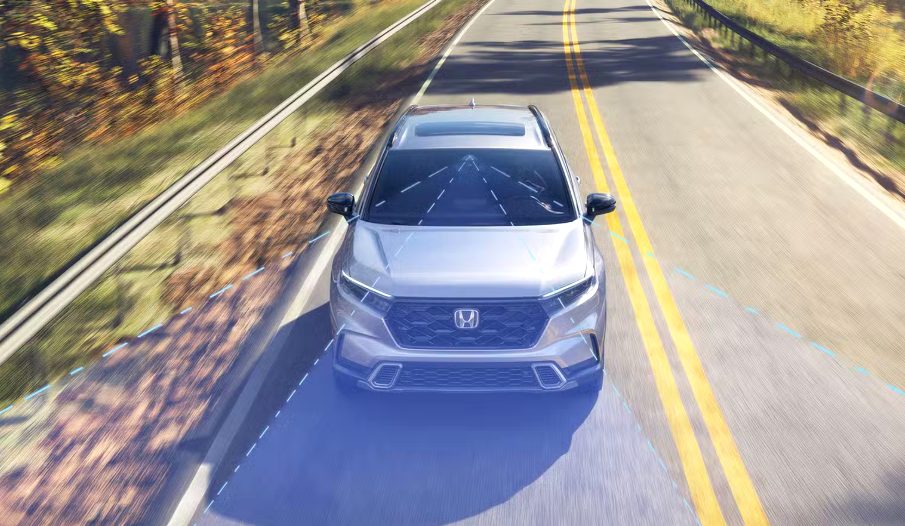
- Assistentes de permanência em faixa, que podem alertar ou intervir quando o veículo se aproxima das marcações da pista.
Para executar essas funções, os automóveis utilizam câmeras, radares e unidades eletrônicas instaladas em regiões como para-choques, grades dianteiras, para-brisas e retrovisores.
O problema aparece depois de um impacto.
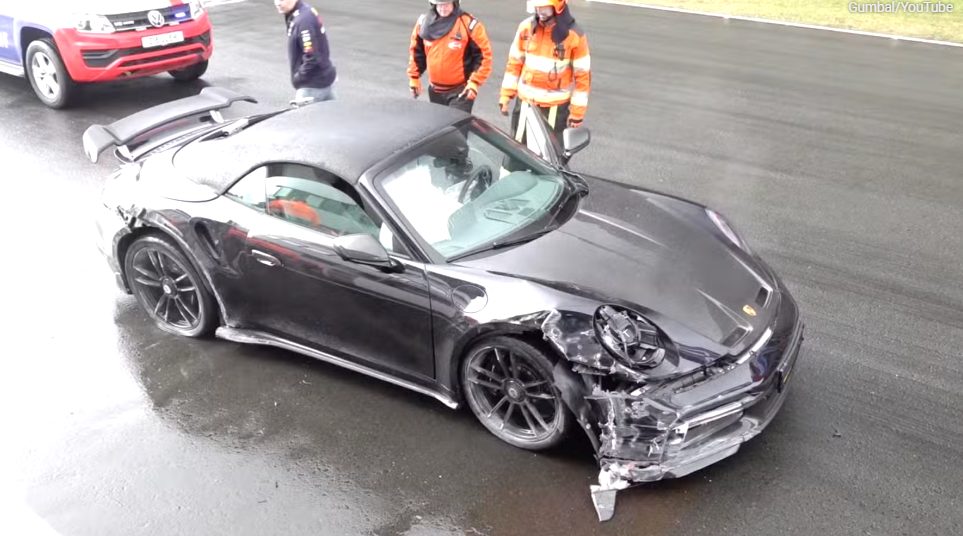
Uma colisão que aparentemente danificou apenas o para-choque pode também comprometer suportes de sensores, alinhamento de radares, chicotes elétricos e componentes associados aos sistemas de segurança.
Em algumas situações, o sensor continua funcionando eletricamente, mas sua posição física deixa de corresponder à geometria originalmente definida pelo fabricante.
Isso pode exigir procedimentos de diagnóstico e calibração antes da entrega do veículo.
Calibração de sistemas ADAS custa, em média, US$ 688
Dados do setor de reparação americano, citados em levantamento da Enlyte, indicam custo médio de US$ 688 por orçamento que incluiu procedimentos de calibração ADAS em 2025.
Esses serviços podem envolver a verificação do posicionamento de câmeras e radares, utilização de equipamentos específicos e execução de procedimentos definidos pelo fabricante.
Dependendo da tecnologia, a calibração pode exigir condições controladas de iluminação, piso nivelado, alvos de referência e distâncias determinadas.
Em outros casos, o procedimento envolve condução do automóvel em condições específicas para permitir que os sistemas reconheçam novamente seus parâmetros de funcionamento.
A calibração é importante porque uma câmera ou um radar incorretamente alinhado pode comprometer a interpretação de distâncias e posições dos obstáculos.
Isso não significa que todos os sensores precisem ser substituídos depois de qualquer colisão.
A necessidade de substituição ou recalibração depende do dano identificado e dos procedimentos estabelecidos para aquele veículo.
Entretanto, a incorporação desses serviços representa uma despesa adicional que não existia na mesma proporção em automóveis de gerações anteriores.
Carros mais antigos também estão mais vulneráveis à perda total
A complexidade eletrônica não é a única explicação para o aumento das indenizações integrais.
O envelhecimento da frota americana também exerce influência importante.
Quanto mais antigo o veículo, menor tende a ser seu valor de mercado, embora essa relação varie conforme conservação, quilometragem e demanda.
Ao mesmo tempo, o custo de substituir peças, realizar serviços de funilaria e executar diagnósticos eletrônicos não diminui necessariamente na mesma proporção.
Imagine um automóvel avaliado em R$ 40 mil que precisa de R$ 32 mil em reparos.
Mesmo que a estrutura tenha condições técnicas de recuperação, o orçamento pode ultrapassar o limite de indenização integral previsto no seguro.
Isso acontece porque a classificação de perda total nem sempre indica destruição física irreversível.
A perda total também pode ser uma decisão econômica, quando o reparo deixa de ser viável segundo os critérios contratuais.
Nos Estados Unidos, a CCC Intelligent Solutions identificou que veículos com sete anos ou mais representaram aproximadamente 74,3% das avaliações de perda total realizadas no primeiro semestre de 2026.
O dado mostra que a idade e a desvalorização continuam tendo participação importante, mesmo em um mercado de veículos tecnologicamente avançados.
Elétricos exigem cuidados adicionais depois de acidentes
Nos automóveis elétricos, os procedimentos de reparação podem apresentar exigências específicas.
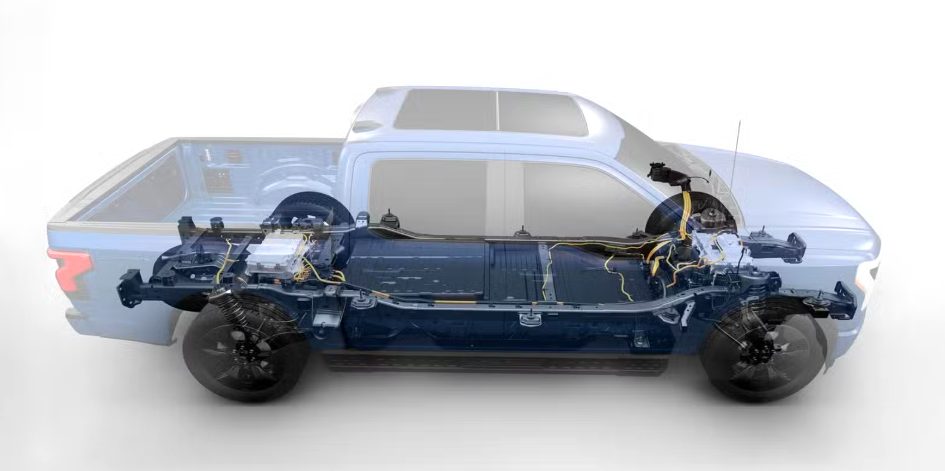
Além dos sensores e módulos eletrônicos presentes nos veículos convencionais, os elétricos utilizam baterias de alta tensão, inversores, motores elétricos e sistemas de gerenciamento térmico e eletrônico.
Dependendo da intensidade e da localização da colisão, pode ser necessário verificar a integridade da bateria de tração e dos componentes elétricos associados.
Isso inclui inspeções na carcaça, nos sistemas de isolamento elétrico, nas conexões e, quando aplicável, no circuito de refrigeração.
Um impacto na parte inferior do veículo merece atenção especial porque muitos modelos elétricos posicionam o conjunto de baterias sob o assoalho.
A avaliação deve seguir os procedimentos de segurança estabelecidos pelo fabricante, com utilização de equipamentos adequados e profissionais capacitados para trabalhar com alta tensão.
Isso não significa que qualquer colisão obrigue a substituição da bateria. A decisão depende do tipo de dano, dos resultados das inspeções e dos critérios técnicos aplicáveis.
Em determinadas situações, a necessidade de desmontagem, diagnóstico especializado ou substituição de componentes pode elevar significativamente a despesa.
Segundo a Mitchell International, o custo médio dos sinistros reparáveis de automóveis totalmente elétricos nos Estados Unidos foi de US$ 6.236 em 2024.
Para comparação, o custo médio dos veículos com motor a combustão foi de US$ 5.066 no mesmo levantamento.
| Tipo de veículo | Custo médio por sinistro reparável nos EUA em 2024 |
|---|---|
| Elétrico a bateria (BEV) | US$ 6.236 |
| Híbrido plug-in (PHEV) | US$ 5.583 |
| Híbrido leve (MHEV) | US$ 4.726 |
| Combustão interna | US$ 5.066 |
Entretanto, a comparação exige cautela. Ao considerar apenas os automóveis a combustão mais novos, o custo médio chegou a US$ 6.127, próximo ao dos elétricos.
Portanto, a idade, o valor e a complexidade tecnológica do veículo também são determinantes, e não apenas o tipo de propulsão.
Financiamento pode continuar mesmo após a perda total
O aumento das perdas totais também provoca consequências financeiras para consumidores que compraram seus veículos por financiamento.
Segundo a J.D. Power, 25% dos participantes com financiamento ativo que tiveram perda total receberam uma indenização inferior ao saldo necessário para quitar o contrato.
Nessa situação, o proprietário pode perder o automóvel e ainda permanecer com uma obrigação financeira.
Isso ocorre quando o saldo devedor supera o valor indenizado pela seguradora, condição que pode ser influenciada por desvalorização, entrada reduzida, prazo do contrato e evolução da amortização.
O problema não deve ser atribuído simplesmente à cobrança dos juros futuros. É necessário observar o saldo de quitação calculado conforme o contrato, incluindo os ajustes aplicáveis à liquidação antecipada.
Para evitar surpresas, o consumidor precisa compreender a diferença entre o valor de mercado do automóvel, o valor contratado no seguro e o saldo devedor do financiamento.
E como funciona a perda total no Brasil?
O levantamento da J.D. Power retrata o mercado americano e não pode ser utilizado como indicador direto da frequência de perdas totais no Brasil.
No mercado brasileiro, as condições para indenização integral dependem dos critérios estabelecidos na apólice.
A Superintendência de Seguros Privados (Susep) explica que contratos podem adotar percentuais diferentes para caracterizar a indenização integral, desde que atendam aos requisitos regulatórios aplicáveis.
O percentual de 75% do valor segurado é conhecido no mercado brasileiro, mas não deve ser apresentado como uma regra universal e obrigatória para todas as apólices atuais.
Por exemplo, em um seguro com indenização de referência de R$ 100 mil e limite contratual de 75% para caracterização de perda total, um reparo de R$ 80 mil ultrapassaria o valor definido.
Em outro contrato, com percentual diferente, a decisão poderá seguir critérios distintos.
A modalidade de indenização também precisa ser observada.
No Valor de Mercado Referenciado, o pagamento considera uma tabela prevista no contrato, combinada com o fator de ajuste contratado.
No Valor Determinado, a referência é uma quantia previamente estabelecida entre seguradora e segurado.
Para os consumidores brasileiros, o alerta é relevante: o aumento dos recursos eletrônicos de segurança exige atenção não apenas na compra do veículo, mas também nas condições de seguro e na capacidade técnica das oficinas responsáveis pela reparação.
Mecânica Online® com Tarcisio Dias – A evolução dos sistemas de segurança automotiva representa um avanço importante, mas trouxe um desafio que nem sempre é percebido pelo consumidor: os custos de reparação precisam acompanhar a sofisticação tecnológica dos veículos.
Um para-choque deixou de ser apenas um componente de proteção e acabamento. Em muitos automóveis, passou a integrar um conjunto de sensores indispensáveis ao funcionamento dos sistemas de assistência à condução.
O mesmo acontece com o para-brisa, que pode abrigar câmeras utilizadas para identificar faixas de rolamento, veículos e pedestres.
Substituir uma peça sem executar os procedimentos corretos de diagnóstico e calibração pode comprometer o funcionamento dos equipamentos de segurança.
Por outro lado, a necessidade de calibração não deve ser confundida com a obrigação de trocar componentes que continuam em condições adequadas.
A reparabilidade precisa fazer parte do desenvolvimento dos automóveis. Projetos que permitem substituir componentes isolados, acessar sensores e realizar diagnósticos eficientes podem reduzir custos e facilitar a manutenção ao longo da vida útil.
Nos elétricos, o desafio se amplia com os sistemas de alta tensão, que exigem procedimentos específicos de inspeção e segurança.
Entretanto, os dados da Mitchell demonstram que a complexidade não é exclusividade dos veículos elétricos: automóveis a combustão mais recentes apresentam custos médios de reparação bastante próximos.
Para o Brasil, a discussão é especialmente relevante diante do crescimento da oferta de veículos eletrificados e da ampliação dos sistemas ADAS em modelos de diferentes categorias.
A tecnologia não deve ser vista como responsável isolada pelas perdas totais. A desvalorização, o envelhecimento da frota, o preço das peças e as condições dos seguros também influenciam diretamente esse resultado.
A indústria precisa buscar um equilíbrio entre segurança, inovação e facilidade de reparação.
O automóvel do futuro não deve ser apenas mais seguro para evitar acidentes. Também precisa ser tecnicamente e economicamente viável de reparar quando um acidente acontecer.
Para acompanhar análises sobre segurança automotiva, reparação de veículos, sistemas ADAS, seguros e manutenção de automóveis elétricos, siga @tarcisiomecanicaonline.
Retrovisor Mecânica Online® – Entenda o que está por trás da notícia
- 26% – Participação das perdas totais nos sinistros analisados pela J.D. Power nos Estados Unidos em 2026.
- 16% – Percentual registrado no levantamento correspondente a 2022.
- US$ 688 – Custo médio por orçamento com calibração ADAS, segundo dados do setor americano de reparação.
- US$ 6.236 – Custo médio dos sinistros reparáveis de automóveis elétricos nos Estados Unidos em 2024, segundo a Mitchell.
- 25% – Parcela dos participantes financiados com perda total cuja indenização ficou abaixo do saldo necessário para quitação, na pesquisa da J.D. Power.
- Brasil – A caracterização de indenização integral depende das condições da apólice, conforme orientações da Susep.
Mecânica Online® – Mecânica do jeito que você entende
- ADAS – Sistemas avançados de assistência à condução que utilizam câmeras, radares e sensores para auxiliar o motorista em determinadas situações.
- Calibração de sensores – Procedimento técnico destinado a verificar e ajustar a posição ou o funcionamento de câmeras e radares conforme os parâmetros do fabricante.
- Perda total econômica – Situação em que o custo de reparação atinge o critério contratual estabelecido para indenização integral, mesmo quando o veículo não está fisicamente destruído.
- Bateria de alta tensão – Conjunto de armazenamento de energia utilizado para alimentar a propulsão elétrica de automóveis híbridos e elétricos, exigindo procedimentos especiais de segurança e diagnóstico.